Domain spritzformen.de kaufen?
Wir ziehen mit dem Projekt
spritzformen.de um.
Sind Sie am Kauf der Domain
spritzformen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spritzformen.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **


Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
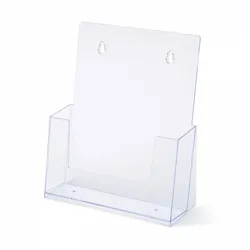
A4 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A4. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A4. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.6,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
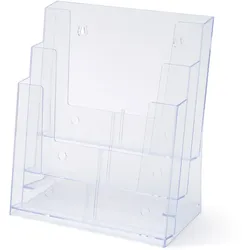
3 x A4 Spritzguss-ProspekthalterPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto®Prospekthalter Tisch/Wand A4. Mit einer Taschentiefe von 3,2 cm haben Sie genügend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern, an der Rezeption, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.9,87 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Relaxdays Künstlicher Adventskranz Spritzguss DunkelgrünDer künstliche Tannenkranz ist eine stilvolle Weihnachtsdeko für Türen, Tische, Wände oder Fenster. Individuell mit Kerzen, Kugeln oder Bändern geschmückt verbreitet der Kranz eine festliche Stimmung. Die gleichmäßig verteilten Zweige und die aus Spritzguss gefertigten Nadeln sorgen für ein natürliches Erscheinungsbild. Der langlebige Dekokranz aus robustem Kunststoff sieht immer frisch aus und kann jedes Jahr wiederverwendet werden. Adventskranz im Detail- Größe 1 Durchmesser: ca. 30 cm- Größe 2 Durchmesser: ca. 40 cm- Größe 3 Durchmesser: ca. 60 cm- Höhe: ca. 8 cm- Material: Spritzguss (PE)- Farbe: GrünKünstlicher Weihnachtskranz aus Spritzguss- Stilvolle Weihnachtsdekoration für festliche Vorfreude- Realistisches Aussehen dank Nadeln aus Spritzguss- Gleichmäßig verteilte Zweige für einen natürlichen Look- Wiederverwendbar - Langlebige Alternative aus Kunststoff- Leicht formbare Zweige für flexibel anpassbare Breite- Individuell dekorierbar mit Kerzen, Kugeln, Bändern etc.- Vielseitig nutzbar als Türkranz, Tischkranz und WandkranzLieferumfang- 1x Weihnachtstürkranz- Dekoartikel sind nicht im Lieferumfang enthalten19,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dolmetsch, Heiner: Der WerkzeugbauDer Werkzeugbau , Metalltechnik Fachbildung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 19. Auflage, Erscheinungsjahr: 20250401, Titel der Reihe: Europa-Fachbuchreihe für Metallberufe##, Autoren: Dolmetsch, Heiner~Ihwe, Roland~Klein, Wolfgang~Gengenbach, Frank~Ott, Friedrich~Didi, Mirja, Auflage: 25019, Auflage/Ausgabe: 19. Auflage, Seitenzahl/Blattzahl: 384, Keyword: Aus u. Weiterbildung; Industriemechanik; Metalltechnik; Werkzeuge, Fachschema: Metallgewerbe / Berufsbezogenes Schulbuch~Metallurgie~Werkzeug / Berufsbezogenes Schulbuch~Berufsbildende Schule - Berufsschule, Fachkategorie: Berufsausbildung~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 648, Produktform: Kartoniert,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **

Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
A5 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A5. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A5-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A5. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.3,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
A4 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A4. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A4. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.6,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
3 x A4 Spritzguss-ProspekthalterPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto®Prospekthalter Tisch/Wand A4. Mit einer Taschentiefe von 3,2 cm haben Sie genügend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern, an der Rezeption, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.9,87 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Relaxdays Künstlicher Adventskranz Spritzguss DunkelgrünDer künstliche Tannenkranz ist eine stilvolle Weihnachtsdeko für Türen, Tische, Wände oder Fenster. Individuell mit Kerzen, Kugeln oder Bändern geschmückt verbreitet der Kranz eine festliche Stimmung. Die gleichmäßig verteilten Zweige und die aus Spritzguss gefertigten Nadeln sorgen für ein natürliches Erscheinungsbild. Der langlebige Dekokranz aus robustem Kunststoff sieht immer frisch aus und kann jedes Jahr wiederverwendet werden. Adventskranz im Detail- Größe 1 Durchmesser: ca. 30 cm- Größe 2 Durchmesser: ca. 40 cm- Größe 3 Durchmesser: ca. 60 cm- Höhe: ca. 8 cm- Material: Spritzguss (PE)- Farbe: GrünKünstlicher Weihnachtskranz aus Spritzguss- Stilvolle Weihnachtsdekoration für festliche Vorfreude- Realistisches Aussehen dank Nadeln aus Spritzguss- Gleichmäßig verteilte Zweige für einen natürlichen Look- Wiederverwendbar - Langlebige Alternative aus Kunststoff- Leicht formbare Zweige für flexibel anpassbare Breite- Individuell dekorierbar mit Kerzen, Kugeln, Bändern etc.- Vielseitig nutzbar als Türkranz, Tischkranz und WandkranzLieferumfang- 1x Weihnachtstürkranz- Dekoartikel sind nicht im Lieferumfang enthalten19,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dolmetsch, Heiner: Der WerkzeugbauDer Werkzeugbau , Metalltechnik Fachbildung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 19. Auflage, Erscheinungsjahr: 20250401, Titel der Reihe: Europa-Fachbuchreihe für Metallberufe##, Autoren: Dolmetsch, Heiner~Ihwe, Roland~Klein, Wolfgang~Gengenbach, Frank~Ott, Friedrich~Didi, Mirja, Auflage: 25019, Auflage/Ausgabe: 19. Auflage, Seitenzahl/Blattzahl: 384, Keyword: Aus u. Weiterbildung; Industriemechanik; Metalltechnik; Werkzeuge, Fachschema: Metallgewerbe / Berufsbezogenes Schulbuch~Metallurgie~Werkzeug / Berufsbezogenes Schulbuch~Berufsbildende Schule - Berufsschule, Fachkategorie: Berufsausbildung~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 648, Produktform: Kartoniert,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwarz, Otto: KunststoffverarbeitungKunststoffverarbeitung , Für die Aus- und Weiterbildung der Techniker, Meister und Mechaniker, von Hochschulabsolventen und Ingenieuren, die mit Kunststoffen arbeiten, werden alle Verfahrensabläufe und Verarbeitungstechniken der Kunststoffverarbeitung behandelt. Die Abhandlungen sind praxisbezogen, übersichtlich und enthalten zahlreiche Bilder mit farblichen Hervorhebungen der wichtigen Details zum Verständnis der Verfahrensabläufe. · Werkstoffkunde der Kunststofftechnologie · Aufbereitung, Kalandrieren · Extrudieren, Extrusionsblasformen · Gießen von Folien und Reaktionsharzen · Beschichten von Trägerbahnen · Spritzgießen, Spritzblasen, Pressen und Spritzpressen · Thermoplastschaumguß, Schäumen · Verarbeiten glasfaserverstärkter Kunststoffe · Rotationsformen, Warmformen, Pulverbeschichten · Verarbeiten von Kautschuken · Schweißen, Kleben · Mechanische Verbindungen bei Kunststoffen · Spanende Bearbeitung, Veredeln , Lackschutzfolien > Autopflege & Aufbereitung , Auflage: 11., überarbeitete Auflage, Erscheinungsjahr: 200903, Produktform: Leinen, Titel der Reihe: Vogel Fachbuch##, Autoren: Schwarz, Otto~Ebeling, Friedrich-Wolfhard~Furth, Brigitte, Auflage: 09011, Auflage/Ausgabe: 11., überarbeitete Auflage, Seitenzahl/Blattzahl: 253, Abbildungen: zahlr. Abb., Tab., Keyword: Extrudieren; Kunststoffverarbeitung; Spritzgießen, Fachschema: Chemie / Technik, Werkstoffe, Berufe, Industrie~Chemische Industrie~Industrie / Chemische Industrie~Kunststoff - Plastik, Fachkategorie: Industrielle Chemie und Chemietechnologie~Schule und Lernen, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Chemische Technik, Fachkategorie: Technische Anwendung von Polymeren und Verbundwerkstoffen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 246, Breite: 167, Höhe: 22, Gewicht: 584, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330376 9783802318931 9783802318030 9783802317170 9783802308369, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 92423429,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
4 x A4 Spritzguss-ProspekthalterPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto®Prospekthalter Tisch/Wand A4. Mit einer Taschentiefe von 3,2 cm haben Sie genügend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern, an der Rezeption, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.14,51 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.